

Recordatori
Tota la informació que conté aquest article és purament educativa. En cap cas les opinions reflectides no suposen recomanacions financeres. Utilitza sempre la informació per aprendre, investigar pel teu compte i prendre les teves pròpies decisions.
Si has arribat fins aquí vol dir que ja has entès que el sistema està manipulat, ja saps què has de fer per començar a protegir-te i quins hàbits has d’adquirir per aconseguir la llibertat financera.
Ha arribat el moment d’entrar en una nova fase: la fase d’acumulació. En aquesta fase l’objectiu principal és crear el patrimoni que necessitaràs per poder retirar-te dignament en el moment que decideixis i mantenir-lo mentre fas tot el possible perquè vagi creixent.
És per aquest motiu que el centre de la piràmide és summament important, ja que marcarà el teu futur de manera determinant. Són moltes les persones que es queden a la base i no avancen. Tu no seràs una d’elles. Amb el coneixement que trobaràs aquí, espero despertar-te les ganes de continuar investigant sobre el tema principal del centre de la piràmide: la inversió.
Penso que és important que reflexionis sobre què vol dir la paraula inversió per a tu. Creus que és una cosa bona o dolenta?
Depenent del teu bagatge cultural o familiar, és molt probable que vegis la inversió com una cosa genial o com una cosa molt perillosa pel risc que pot comportar.
Com que jo he passat per diferents maneres de pensar sobre la inversió, tant per les versions més negatives com per les més positives, vull compartir amb tu el que penso ara que tinc més experiència.
La inversió
La inversió és el pilar fonamental de la fase d’acumulació. Sense inversió no hi ha creació de patrimoni ni creixement. Per això és important que entenguis què implica invertir en la teva vida. Fixa’t en les preguntes que plantejo i en les respostes que proposo segons la meva experiència.
La inversió consisteix en la compra recurrent d’algun actiu que vagi adquirint valor amb el pas del temps. Com més temps passa, més es revaloritza i més diners posa a la teva butxaca.
Qualsevol sistema o persona que fa que gastis una quantitat de diners en alguna cosa que o bé no entens com funciona al 100% o que et promet multiplicar els teus diners per una quantitat ridículament impossible (normalment més d’un 10%).
Invertir és important perquè, si no ho fem, els diners que guanyem amb la suor del nostre front cada any aniran perdent valor, fent així que cada vegada puguem comprar menys coses amb la mateixa quantitat.
I tant que sí. No només és útil, sinó que també és necessari. Si no volem tenir un futur pobre i ple de penúries, tenim l’obligació d’invertir.
Amb la intenció de facilitar l’aprenentatge en aquest àmbit, he estructurat el coneixement en quatre grans blocs:
Invertir amb cap és més senzill del que puguis imaginar. Només cal disposar d’una xarxa de seguretat, que en el nostre cas serà el fons d’emergència, l’aprenentatge sobre les diferents eines d’inversió i el poder combinat del «pay yourself first» i l’interès compost. Aquesta és la recepta de la inversió, així de senzill.
Abans de continuar, reflexionem sobre els tres ingredients de la recepta de la inversió:
La importància del fons d’emergència
Com ja has vist a la base, cal construir un fons d’emergència que ens pugui servir per cobrir qualsevol necessitat o imprevist. D’aquesta manera aconseguirem dues coses:
Si demanes un crèdit per pagar una emergència, no només estàs pagant per l’emergència, sinó que també hauràs de pagar l’interès del préstec.
Normalment, el tipus de préstec que tindries a la teva disposició seria un crèdit al consum o un crèdit ràpid. Aquests dos préstecs són els més cars que et poden concedir, així que molt de compte amb ells.
En el món de les finances i l’economia sempre disposem d’una sèrie de recursos limitats. Això vol dir que cal pensar molt bé a què els destines per poder obtenir el millor resultat possible.
Si hagués de destinar 200 € al mes a pagar un crèdit i això fa que no pugui destinar aquests 200 € a la inversió, en el futur perdré tots els beneficis que hauria pogut obtenir amb la inversió. Això s’anomena el cost d’oportunitat.
Recorda el següent: la inversió ens enriqueix i ens protegeix, però el deute que s’utilitza per pagar passius ens empobreix. I la despesa en emergències és un passiu.
La importància del «pay yourself first» i el «DCA«
Si aconsegueixes modificar la manera que tens de pensar sobre els diners i et pagues a tu primer tan bon punt cobris, tindràs una eina que et funcionarà per a tota la vida i que et farà viure molt millor del que ho faries sense ella.
La transferència d’una part dels teus ingressos a un altre compte és la base de tot el pla per assolir la llibertat financera. Primer la utilitzaràs per formar el teu fons d’emergència i després per fer les teves inversions. La compra recurrent d’inversions feta amb aquests diners s’anomena DCA per les seves sigles en anglès (Dollar Cost Averaging).
La importància de l’interès compost
Si l’interès compost juga al teu favor, quant més temps mantinguis una inversió i més reinverteixis, més probabilitats tindràs que aquesta inversió creixi exponencialment (cada vegada més i més ràpidament), reduint així el risc de perdre tots els diners que has invertit.
Però, compte! L’interès compost, si juga en contra teva, serà el pitjor dels teus malsons. Tornant a l’exemple del deute de 200 € al mes, si no el pagues a temps, els interessos aniran creixent també exponencialment, empobrint-te cada vegada més a mesura que vas enriquint cada vegada més a qui t’hagi prestat aquests diners.
La importància de l’aprenentatge i el coneixement
Per poder sobreviure al sistema que ens vol mantenir pobres, és de vital importància aprendre constantment sobre qualsevol eina que ens pugui ajudar a fer-hi front.
T’has de conscienciar que la teva formació ha de ser contínua i que no s’acaba mai, ja que sempre surgeixen noves maneres de fer les coses i sempre has de tenir la disposició per aprendre. Només així aconseguiràs millorar el teu futur. El que aprenguis avui és probable que quedi obsolet en algun moment. Arribats a aquest punt, només et queda aprendre.
Recorda que el coneixement és poder i com més coneixement tinguis sobre les finances personals i la inversió, més a prop estaràs de la llibertat financera, tot i no tenir els diners suficients com per viure sense treballar. Pensa que el coneixement és el primer pas de la llibertat, ja sigui financera o en general. Així doncs, no dubtis mai a augmentar el teu coneixement.
L’horitzó temporal és la quantitat de temps que tens pensat mantenir una inversió. Depenent dels projectes vitals que puguis tenir, com per exemple la compra d’un cotxe, un habitatge o la jubilació, l’horitzó temporal serà diferent. Cal tenir en compte que existeix una relació risc-recompensa que, a mesura que s’augmenta el temps de la inversió, va reduint el risc i augmentant la recompensa exponencialment.
Existeixen tres tipus d’horitzó temporal que detallo a continuació:
El curt termini
El curt termini és l’horitzó temporal més breu. Normalment sol comprendre des del moment en què es realitza una inversió fins a un any. Aquest horitzó temporal es sol utilitzar quan es vol protegir el capital de manera puntual.
El mig termini
El mitjà termini comprèn inversions que duren entre un i cinc anys. Es pot utilitzar per a objectius que requereixen un cert capital, com la compra d’un vehicle o l’estalvi de l’entrada d’una hipoteca.
El llarg termini
El llarg termini són totes aquelles inversions que s’estenen més enllà dels cinc anys. Aquest és l’horitzó més favorable per a les inversions perquè és el que ens donarà més beneficis gràcies a l’interès compost i ens protegirà de situacions futures adverses com una crisi econòmica, que sempre n’hi ha.
Imaginem per un moment que fóssim testimonis de la vida de dues persones des del seu naixement. La primera és una nena que es diu Valèria. El segon és un nen que es diu Claudi.
Viatgem en el temps fins al seu 18è aniversari. Tots dos ja són majors d’edat i decideixen buscar una feina perquè volen anar-se’n de viatge després de la selectivitat i començar a estalviar per pagar-se les despeses de la universitat. Tots dos troben una feina en un supermercat que els paga el salari mínim, suposem que són 1.100 € mensuals nets.
D’una banda, la Valèria, que té una tieta que li ha parlat sobre això de l’educació financera, sap que ha de tenir el seu fons d’emergència i que haurà d’invertir el màxim del seu sou per a la seva jubilació.
D’altra banda, en Claudi no ha tingut la sort que algú li parli d’educació financera i, per tant, desconeix què és un fons d’emergència i encara menys què és invertir.
La Valèria planeja estalviar 5.000 € com a fons d’emergència i, una vegada aconseguit, invertir el 60% dels seus ingressos, estalviant el 40% restant per a les seves despeses personals.
En Claudi pensa que el millor és viure el present i gaudir de la vida. Fa poc se li va morir el cosí d’un infart que va sorprendre tota la família, ja que aparentment estava sa. Per això decideix gastar els 1.100 € en plans amb els seus amics com anar de vespreig, sopar en diferents restaurants o anar a la discoteca. De tant en tant fa alguna escapada de cap de setmana a alguna capital europea aprofitant vols barats.
Aturem-nos un moment. Què creus que els passarà a la Valèria i en Claudi després de 30 anys mantenint el ritme de vida com l’he descrit? Anem a veure-ho:
Valeria
Després de 30 anys, la Valèria ha mantingut el seu fons d’emergència, que ha anat adaptant a les seves necessitats. I a més ha aconseguit crear un patrimoni net de 983.637 €. Quasi 1 milió d’euros!
Però… Com pot ser això possible? Anem a veure-ho:
Si la Valèria inverteix el 60% dels 1.100 € que guanya, això suposa una inversió de 660 € al mes. Si obtingués un interès del 8% anual al llarg de 30 anys, obtindria el resultat que hem vist abans. La màgia de l’interès compost, te’n recordes?
Amb aquest patrimoni, la Valèria no necessitaria treballar mai més, i això a l’edat de 48 anys i sense comptar els beneficis que obtindria si millorés el seu sou i ajustés el 60% del nou sou per invertir!
Claudi
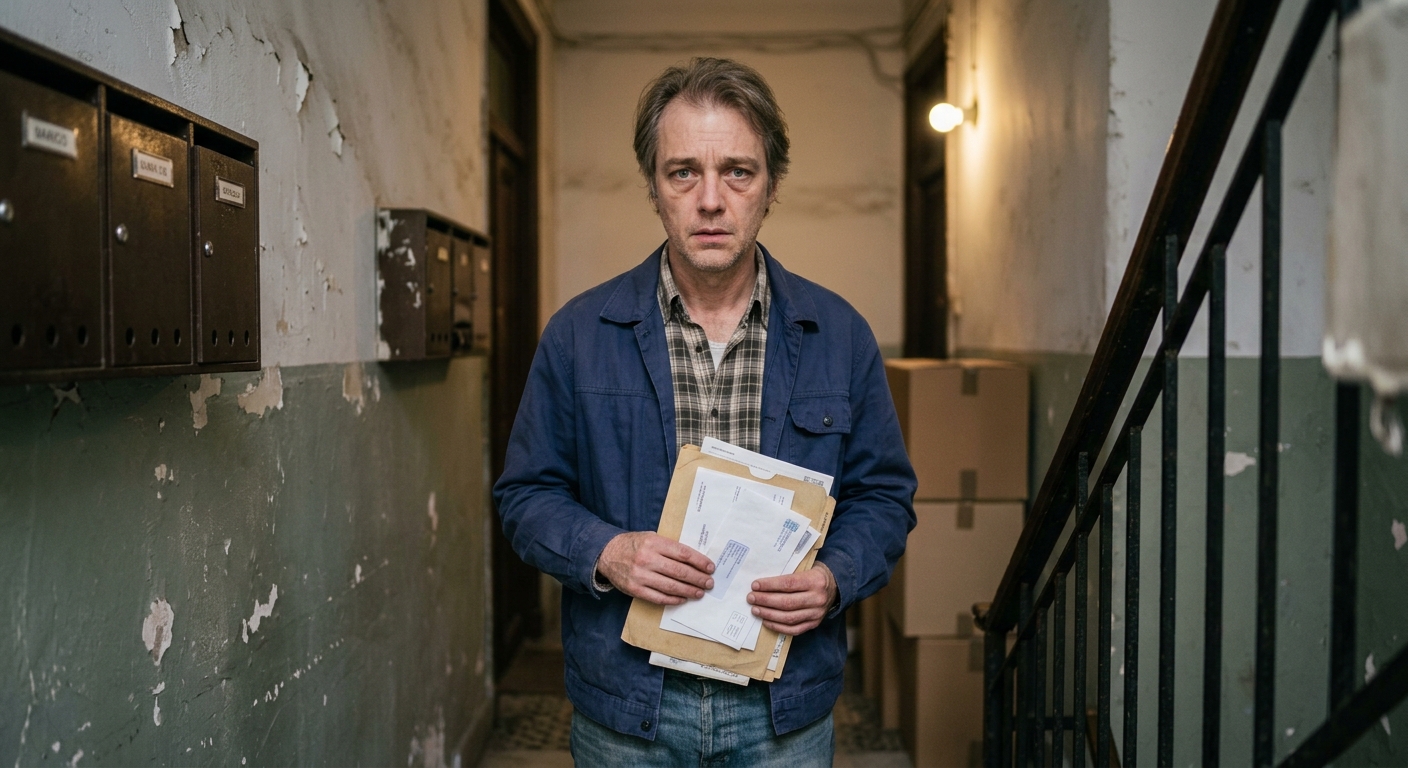
El cas d’en Claudi és radicalment diferent. Al llarg dels 30 anys, com que mai ha tingut un fons d’emergència, en Claudi s’ha vist obligat a recórrer al deute per pagar els imprevistos. Ha demanat diners primerament als seus familiars i posteriorment al banc. I quan aquest ja no li’n prestava més, ha demanat crèdits ràpids.
Això l’ha arrossegat a una espiral de deute de la qual no pot sortir i amb 48 anys està a punt del desnonament per no poder pagar casa seva.
A més, com que no ha invertit gens, no ha pogut generar un patrimoni que li permeti deixar la feina que detesta però que necessita perquè no li treguin la casa. Amb una mica de sort pensa que podrà gaudir de la jubilació quan arribi a l’edat de jubilació oficial, que per a aquest moment ja està pels 75 anys. Això vol dir que està condemnat a treballar en alguna cosa que detesta fins que arribi als 75.
Crec que amb aquest exemple queda bastant clar per què és important invertir. O no?
Ningú vol ser en Claudi
Com hem vist en l’exemple, tenim l’obligació d’invertir per poder sobreviure, construir un patrimoni i finalment alliberar-nos financerament del sistema.
L’error d’en Claudi ha estat el desconeixement i, afortunadament, aquest error no tens per què cometre’l tu. Aprofita que ja t’estàs educant financerament i no ho deixis de fer mai. Només així la teva vida financera s’assemblarà més a la de la Valèria que a la d’en Claudi.
Els inicis sempre són difícils i en el cas de la inversió no podia ser menys. Com menys diners tens per invertir, menys eines d’inversió pots utilitzar. Això és així perquè n’hi ha algunes, com per exemple la inversió immobiliària, que necessiten un gran capital, que probablement no tens, per poder començar.
Per aquest motiu, és important conèixer els diferents tipus d’inversió, però centrar-se en l’estudi d’aquelles inversions que es puguin fer amb pocs diners.
Les principals inversions que es poden fer amb poc capital poden ser la compra d’actius com fons indexats, ETFs, Bitcoin i fins i tot or.
El funcionament seria el següent:
Utilitza els diners del «pay yourself first» per a comprar cada mes la mateixa quantitat de l’actiu que vulguis passi el que passi.
Mantingues la inversió a llarg termini (idealment fins que et retiris), aprofitant així el poder de l’interès compost. Aquesta part és una estratègia d’inversió que es diu en anglès «buy & hold», que vol dir «compra i mantingues».
No venguis mai, passi el que passi, fins que arribi el moment de la tan desitjada llibertat financera. Només arribat el moment podràs vendre part de la inversió o aplicar altres estratègies per a obtenir liquiditat, però això ja ho veurem amb més detall quan arribem a la cúspide de la piràmide de l’educació financera.
Crea el teu propi pla d’inversió
De res serveix entendre la teoria de la inversió sense executar un pla per a posar-la en pràctica. Però per a poder fer-ho, abans has de tenir molt clar quines són les eines d’inversió que tens a la teva disposició.
Com és probable que estiguis començant des de zero i no sàpigues per on continuar per a crear el teu propi pla, he creat el pla «Excaverna» perquè et serveixi de referència i t’ajudi a reflexionar.