

Recordatori
Tota la informació que conté aquest article és purament educativa. En cap cas les opinions reflectides suposen recomanacions financeres. Utilitza sempre la informació per a aprendre, investigar pel teu compte i prendre les teves pròpies decisions.
L’estratègia que aquí proposo no és en cap concepte una recomanació d’inversió. Simplement és una reflexió per a trobar la solució a un problema d’empobriment de les masses.
Donada la situació econòmica actual i l’espoli que sofreixen les classes populars per part de les elits, que ha arribat fins a tal punt que no podem ni cobrir fàcilment necessitats bàsiques com l’habitatge, crec que és important pensar en una estratègia per a fer-li front al sistema. L’estratègia que proposo és el que he anomenat pla «Excaverna». És el pla que et pot ajudar a sortir de la foscor del desconeixement financer i ajudar-te a veure la llum a final de la cova en la qual ens pretén retenir el sistema.
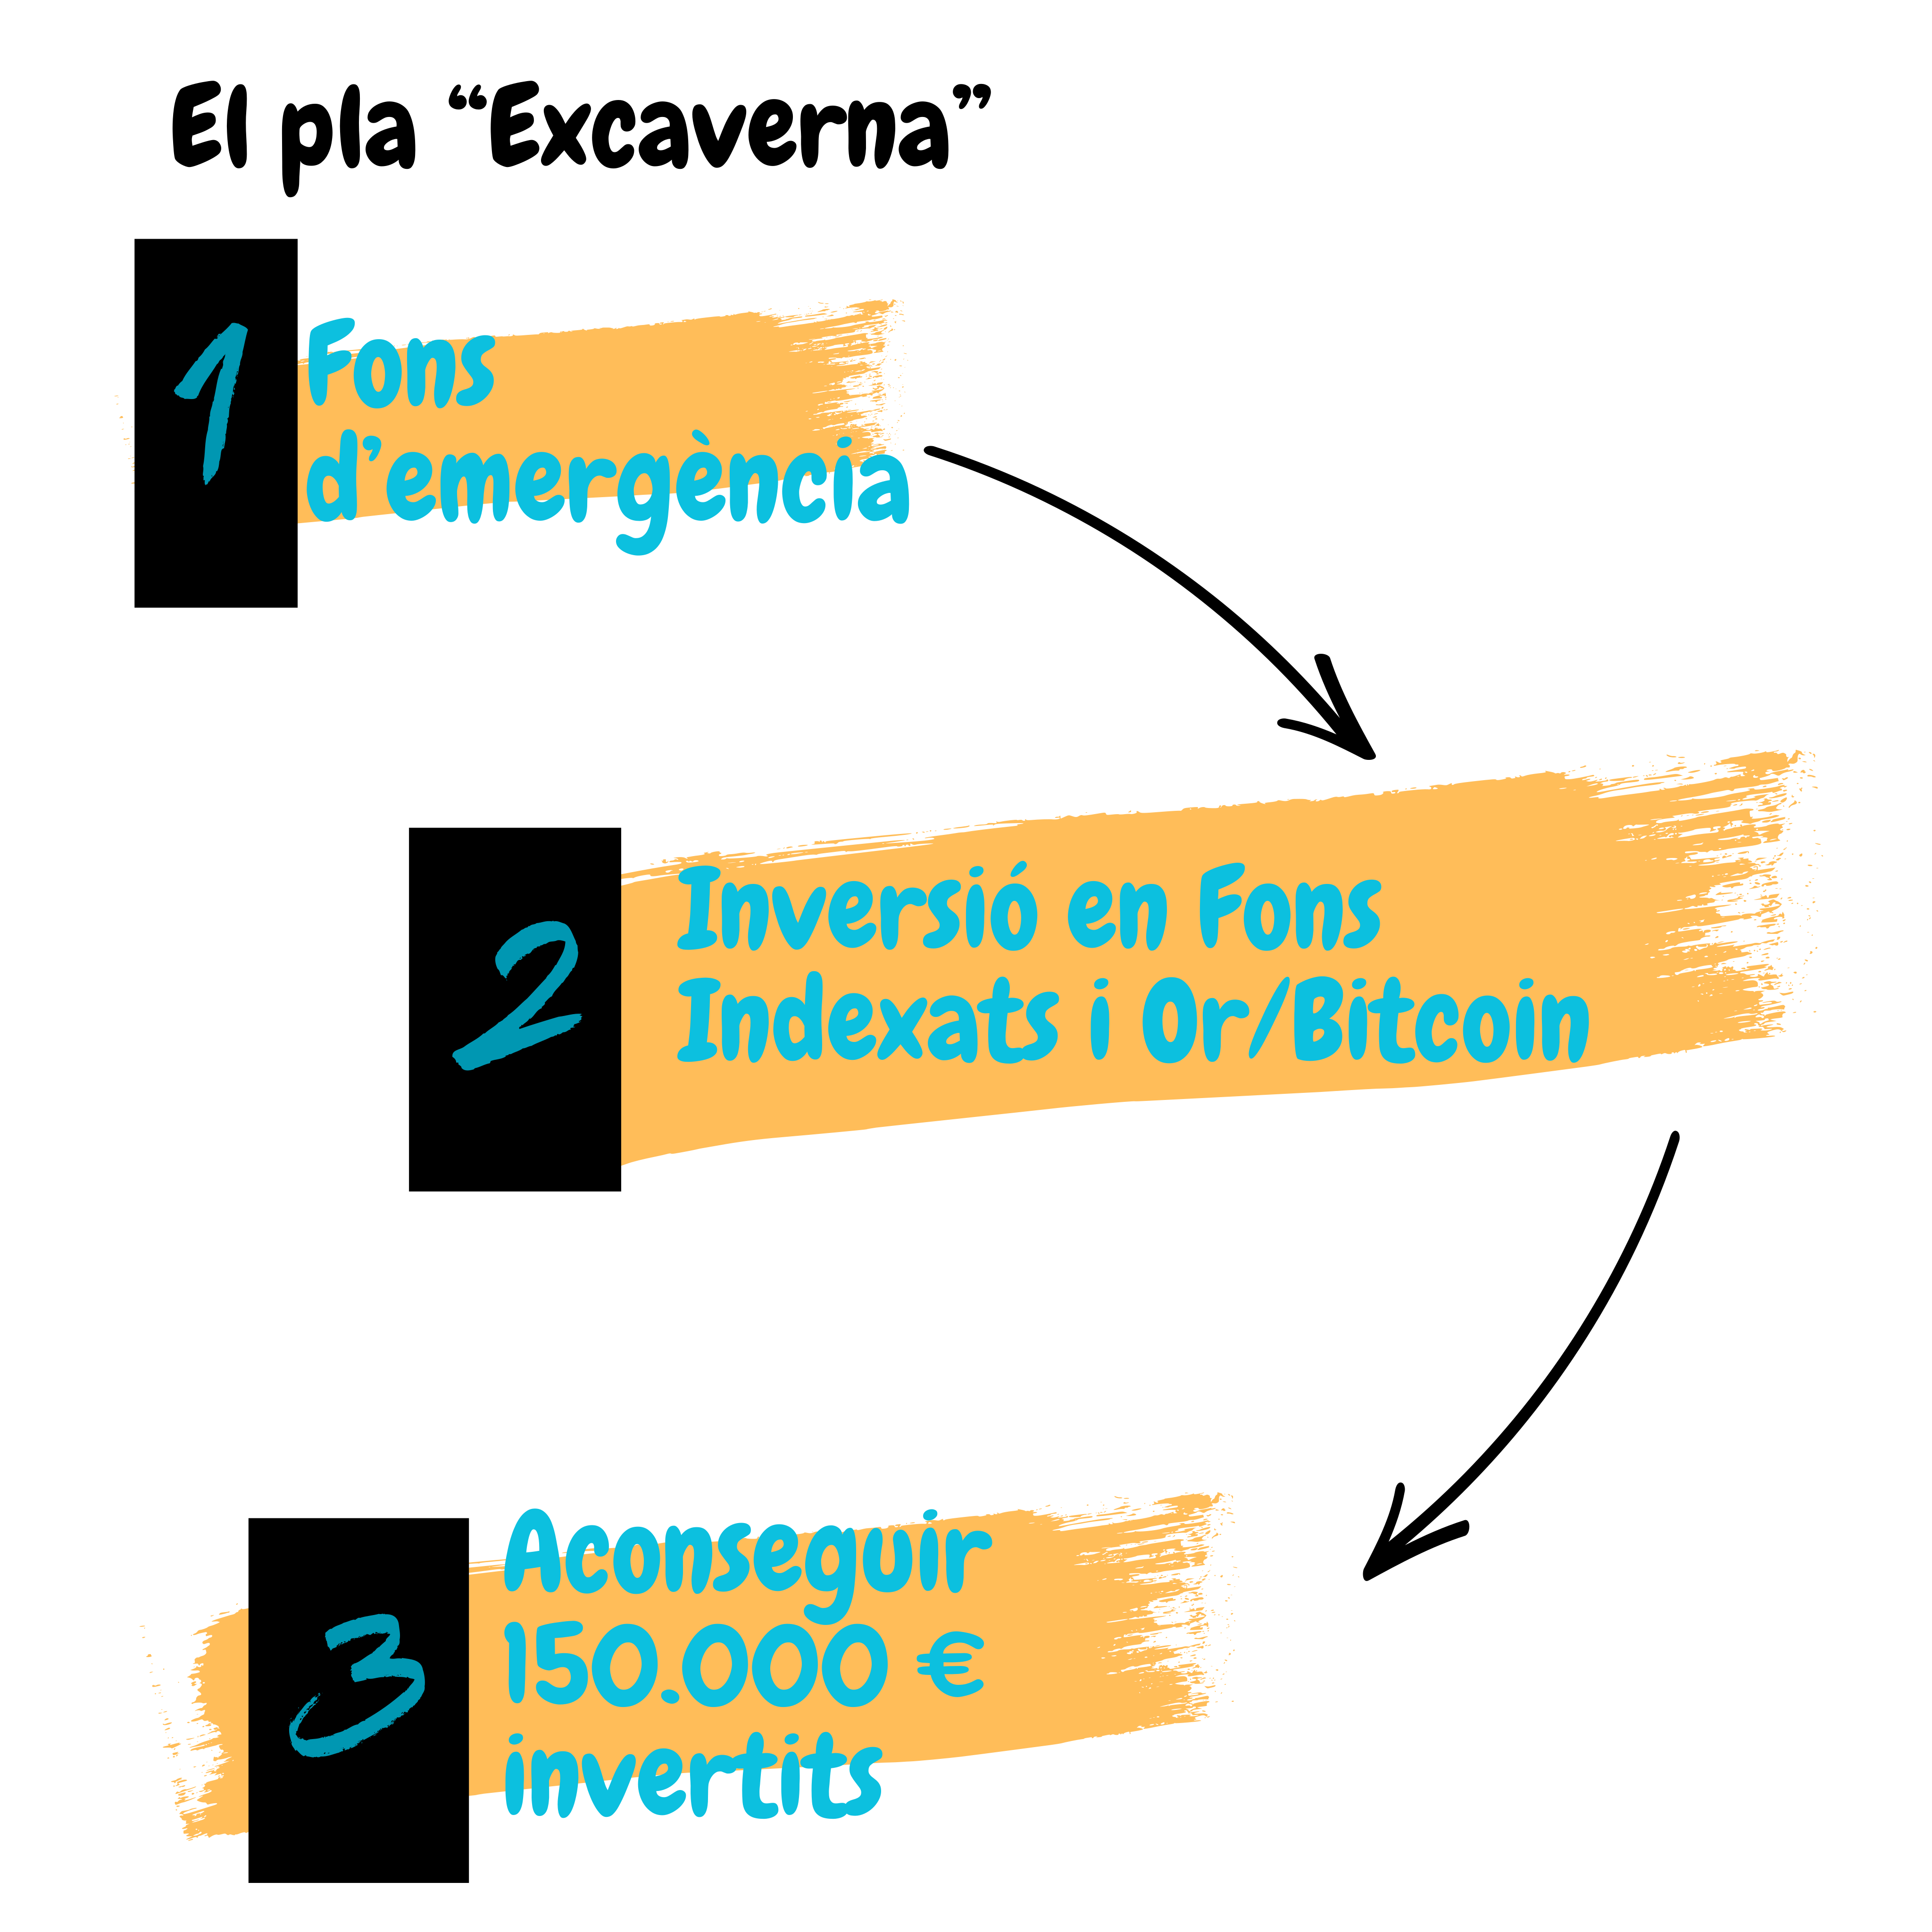
La meva reflexió és la següent: penso que hem de comprar actius escassos que es puguin adquirir de manera recurrent amb petites quantitats i mantenir-los fins a aconseguir la llibertat financera.
És per aquest motiu que proposo el pla «Excaverna». Atès que hi ha uns certs elements del pla que necessiten temps perquè pugui executar-se com s’espera, aquest pla està especialment pensat per a les persones joves que tenen molt de marge de temps per a mantenir la inversió, reduint així el risc i augmentant les possibilitats d’èxit.
Si no disposes de tant de temps, també podria ser útil aplicar-ho perquè tinguis una jubilació menys empobrida o perquè la teva descendència pugui tenir una vida sense necessitats econòmiques. Si aquest fos el cas, et convé estudiar-lo amb més profunditat si cap i ser conscient que el fet de disposar de menys temps pot comportar més risc, per exemple si es donés una situació de crisi que fes caure el teu patrimoni quan més necessitis rescatar-lo.
En què consisteix el pla?
El pla està concebut perquè sigui el més senzill de continuar possible, buscant la màxima eficiència i rendiment dels nostres diners i comprant actius que es revaloritzen amb la inflació, que siguin escassos o puguin servir com un “valor refugio” en cas de situacions econòmiques adverses.
El pla consisteix en:
D’aquesta manera tens una protecció important davant qualsevol imprevist. Cal tenir en compte que la dada dels 6 mesos és merament una referència, perquè és molt important que pensis bé quina és la quantitat que t’oferirà aquesta protecció. Cada persona té situacions personals distintes que requereixen quantitats distintes per a protegir-se.
Destinar un percentatge de la quantitat que tens disponible per a invertir en la compra recurrent de fons indexats i un altre a or o Bitcoin ens permet començar amb molt pocs diners i automatitzar al 100% l’operació, que és la clau de l’èxit. A mesura que vagi passant el temps, cada vegada anirem acumulant més participacions de fons indexats i més satoshis.
La proporció que crec que pot ser més interessant és destinar el 90% en fons indexats i el 10% restant en or o Bitcoin. Això es deu al fet que l’or acostuma a comportar-se com un actiu anomenat «refugi» ja que té tendència a conservar el seu valor però no té un potencial de revalorització com el pot tenir el Bitcoin. A més a més, el Bitcoin pot suposar un risc més elevat que els fons indexats però també pot tenir un rendiment superior en el llarg termini. Davant aquesta incertesa, crec que és més assenyat donar-li una proporció que no ens suposi la ruïna si no acaba sent un bon actiu a llarg termini.
Atenció si vols invertir en Bitcoin
Personalment crec que, tot i que el Bitcoin és un bon actiu per mantenir a llarg termini, actualment és més complicat de gestionar que la compra d’or per les següents raons:
a) Hi ha una corba d’aprenentatge més pronunciada. Cal aprendre conceptes com CEX i DEX, utilitzar carteres fredes…
b) Riscos regulatoris. Les normatives sobre criptomonedes no deixen d’augmentar i d’ampliar-se.
c) Dificultats fiscals. A l’hora de vendre ets tu qui ha de calcular pel teu compte les pèrdues i els beneficis per declarar-los davant d’Hisenda. Si t’equivoques és culpa teva i t’ho faran pagar car.
d) Volatilitat. El Bitcoin és molt més sensible als moviments dels mercats financers, provocant majors guanys si va bé però majors pèrdues si va malament. També pot variar el seu preu enormement en un període de temps relativament breu.
D’aquesta manera tens més control sobre el teu patrimoni i pots decidir amb tranquil·litat el que més et convingui quant al teu habitatge.
Anàlisi del pla «Excaverna»
Ara que ja tenim clar què és el pla «Excaverna i com es desarroya, vull que analitzem el perquè del pla medinate les preguntes següents:
Per a entendre l’elecció d’aquests actius, cal tenir clares unes nocions bàsiques sobre què són.
Fons indexats
Els fons indexats són un tipus de fons d’inversió. Un fons d’inversió és com una cistella plena de diners que posen els diferents participants. Amb aquests diners es poden comprar productes diferents com per exemple accions d’empreses o béns immobles.
La diferència entre un fons d’inversió i un fons indexat és que el fons d’inversió sol tenir un humà responsable de la gestió d’aquest fons i anirà comprant o venent el que consideri per a obtenir el màxim rendiment. En canvi el fons indexat no té a cap humà gestionant, sinó que compra per exemple accions de totes les empreses d’un llistat de les més grans d’un país i ja està. D’aquesta manera es paguen menys comissions (el gestor humà cobra un sou enormement inflat) i, per més inri, és més eficient i obté millors resultats històricament al llarg termini.
A més, els fons indexats són una bona inversió a Espanya des del punt de vista de l’optimització fiscal. Et permeten anar comprant participacions i si en un moment donat decideixes canviar de fons, pots fer-ho sense haver de vendre-les ni pagar cap impost pel benefici. Només hauràs de pagar impostos quan decideixis vendre definitivament. Aquesta és una peculiaritat dels fons d’inversió en general que no trobaràs pràcticament en cap altra eina d’inversió.
Or
És el metall preciós per excel·lència. Ha estat i continua sent un refugi de valor molt important.
L’or ens protegeix contra la inflació i la degradació monetària. Tendeix a apreciar-se quan els preus dels productes bàsics s’encareixen i, en un context econòmic d’inflació incessant, té la tendència d’almenys conservar el seu valor.
Tot i que el seu preu pot variar, a llarg termini o es manté o augmenta. Es pot comprar en format físic (el més segur però més costós) o en format «paper» (mitjançant un ETF que et dona dret a reclamar un canvi de les participacions per or físic quan vulguis). Aquest últim és el que utilitzarem per dur a terme el pla.
A diferència dels fons indexats o el Bitcoin, l’or no genera riquesa en el sentit que no crea béns ni serveis. Simplement serveix per defensar el capital que ja tinguem, aprofitant l’estatus d’escassetat que posseeix. En tenir una disponibilitat limitada, ja que no es pot crear or del no-res, el preu augmenta a mesura que la demanda augmenta. Així de senzill.
Bitcoin
És un codi informàtic que s’ha convertit en una espècie d’or digital. Hi ha una quantitat màxima programada perquè sigui finita, es pot utilitzar per a realitzar pagaments a tot el món i no té ni intermediaris ni hi ha cap organisme que pugui controlar-lo o manipular-lo.
Per una banda, a diferència de l’or físic, pots portar-lo on vulguis amb seguretat perquè no ocupa espai. Les transaccions queden registrades permanentment en un llibre comptable públic. La seva escassetat és el seu major atractiu, ja que com menys accés hi ha a un producte, la demanda fa que s’incrementi el seu preu. Per aquestes raons s’ha convertit en la criptomoneda reina.
D’altra banda, a diferència dels fons indexats, una vegada que compris Bitcoin només podràs vendre’l, la qual cosa suposarà haver de pagar impostos sobre els guanys que hagis pogut tenir. Per aquest motiu crec que la millor estratègia és la de buy & hold (comprar i mantenir), ja que no hauràs de pagar impostos fins que realment vulguis vendre.
Els meus motius per a pensar que són els millors actius per a començar
Els motius pels quals crec que aquestes tres opcions són les millors a llarg termini són els següents:
1. No és necessari tenir molts diners per a començar.
2. Pots fer aportacions mitjançant transferències periòdiques que configures la primera vegada i després t’oblides, ja que has construït el teu propi sistema d’inversió.
3. Encara que en el curt termini poden ser actius financers de risc elevat, aquest risc es redueix significativament en el llarg termini. Els tres actius han donat molt bons resultats històricament.
4. Tant els fons indexats com l’or i especialment Bitcoin són actius escassos. No es poden multiplicar, i en el cas de Bitcoin, la seva creació és cada vegada més escassa amb el temps.
5. Els tres actius reaccionen bé davant la inflació. Està demostrat que les accions de les empreses (aquelles que poden formar un índex) solen pujar el seu valor amb la inflació i Bitcoin és una reserva de valor enfront de la degradació monetària.
6. No cal pagar impostos fins a la venda dels tres actius. A més, a Espanya es pot traspassar diners d’un fons a un altre sense cap cost fiscal.
7. En el cas de Bitcoin, el teu pots ser el teu propi banc si el diposites en una “cold wallet” o “cartera freda”.
8. Com que son actius digitals, pots disposar d’ells des de qualsevol lloc del món.
9. Els tres actius són 100% líquids, és a dir, que es poden vendre amb la facilitat que es poden comprar.
La resta d’inversions que existeixen em semblen més complicades de realitzar des de zero per diferents factors com poden ser; que es necessiti molt capital inicial per a poder començar un negoci o comprar algun actiu immobiliari, que la inversió no sigui prou líquida i no es pugui vendre quan ho necessitis, que no et puguis emportar la inversió a qualsevol lloc…
En primer lloc, vull aclarir que acumular 150.000 € no és ni des de lluny l’objectiu final de la inversió per a aconseguir la llibertat financera. Aquest és merament un objectiu per a poder plantejar-se la compra d’un habitatge, és a dir, és simplement un primer gran pas cap a la llibertat financera. Tingues en compte que crec que no hem de deixar d’invertir mai, almenys fins a la nostra jubilació voluntària.
En segon lloc, crec que és important aconseguir un objectiu com els 150.000 € perquè així s’evita descapitalitzar-se i és més fàcil de recuperar els diners que s’ha utilitzat del fons indexat per a l’entrada de la hipoteca. La descapitalització suposa que aquests diners que tu tens invertits es redueixen tant que et quedes pràcticament sense inversió.
Per exemple, imaginem que haguessis de disposar de 50.000 € per a l’entrada d’un pis.
Et proposo que vegem què passaria en dos escenaris diferents, en els quals tindries una inversió inicial distinta, una de 60.000 € i una altra de 150.000 €, amb l’objectiu per a tots dos d’aconseguir els 150.000 € i haver comprat un habitatge.
Per a fer-ho de manera realista, començarem en els dos escenaris invertint des de 0 €, fent aportacions mensuals de 300 € i calculant un rendiment del 8% anual. Per a facilitar la comprensió, tots els càlculs seran en brut, és a dir, sense comptar els impostos que implica la venda de les participacions dels fons indexats ni possibles comissions.
Escenari 1: 60.000 €
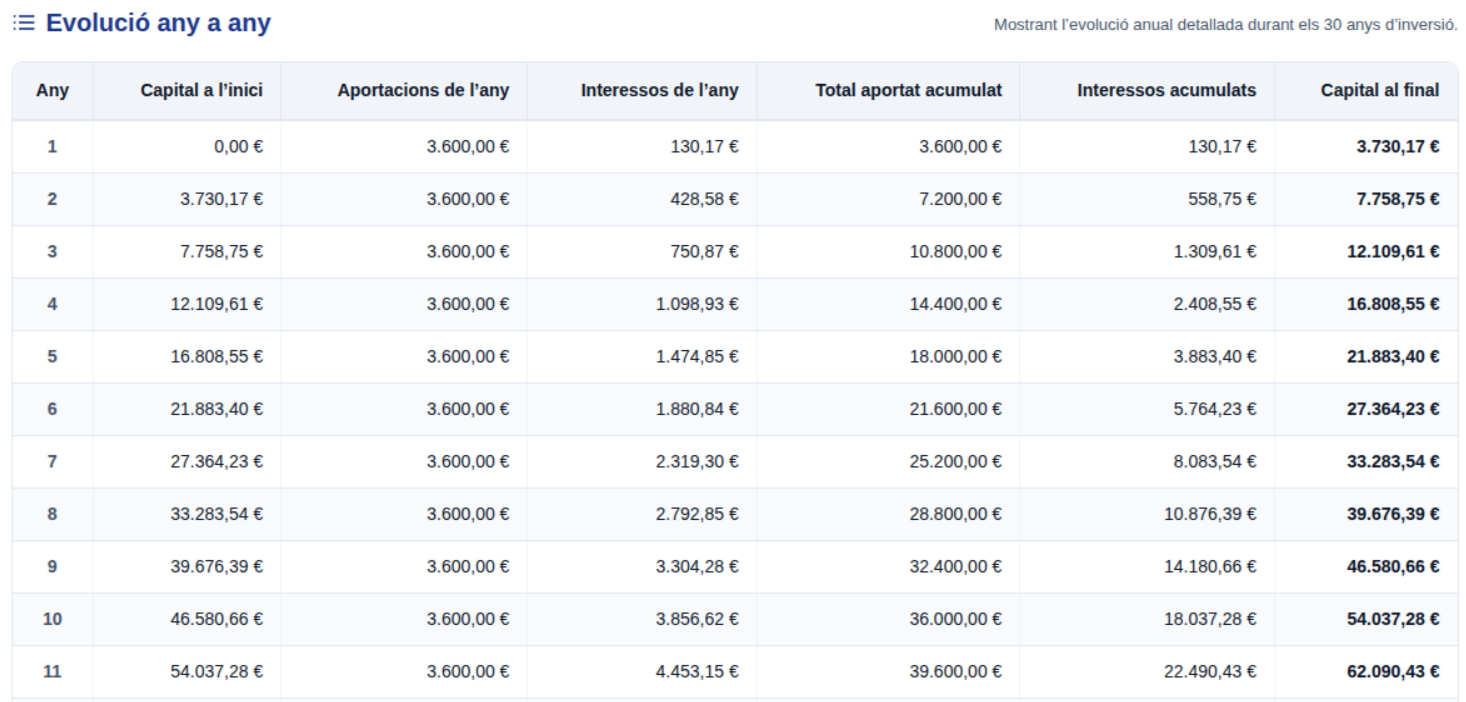
Com es pot observar en la imatge, es triguen 11 anys a aconseguir els 60.000 € des de 0 €. Tenint en compte que es retiren 50.000 € per a l’entrada d’una hipoteca, finalment queden 10.000 €.
Vegem què passa si el nostre objectiu és aconseguir els 150.000 € des d’aquest punt:
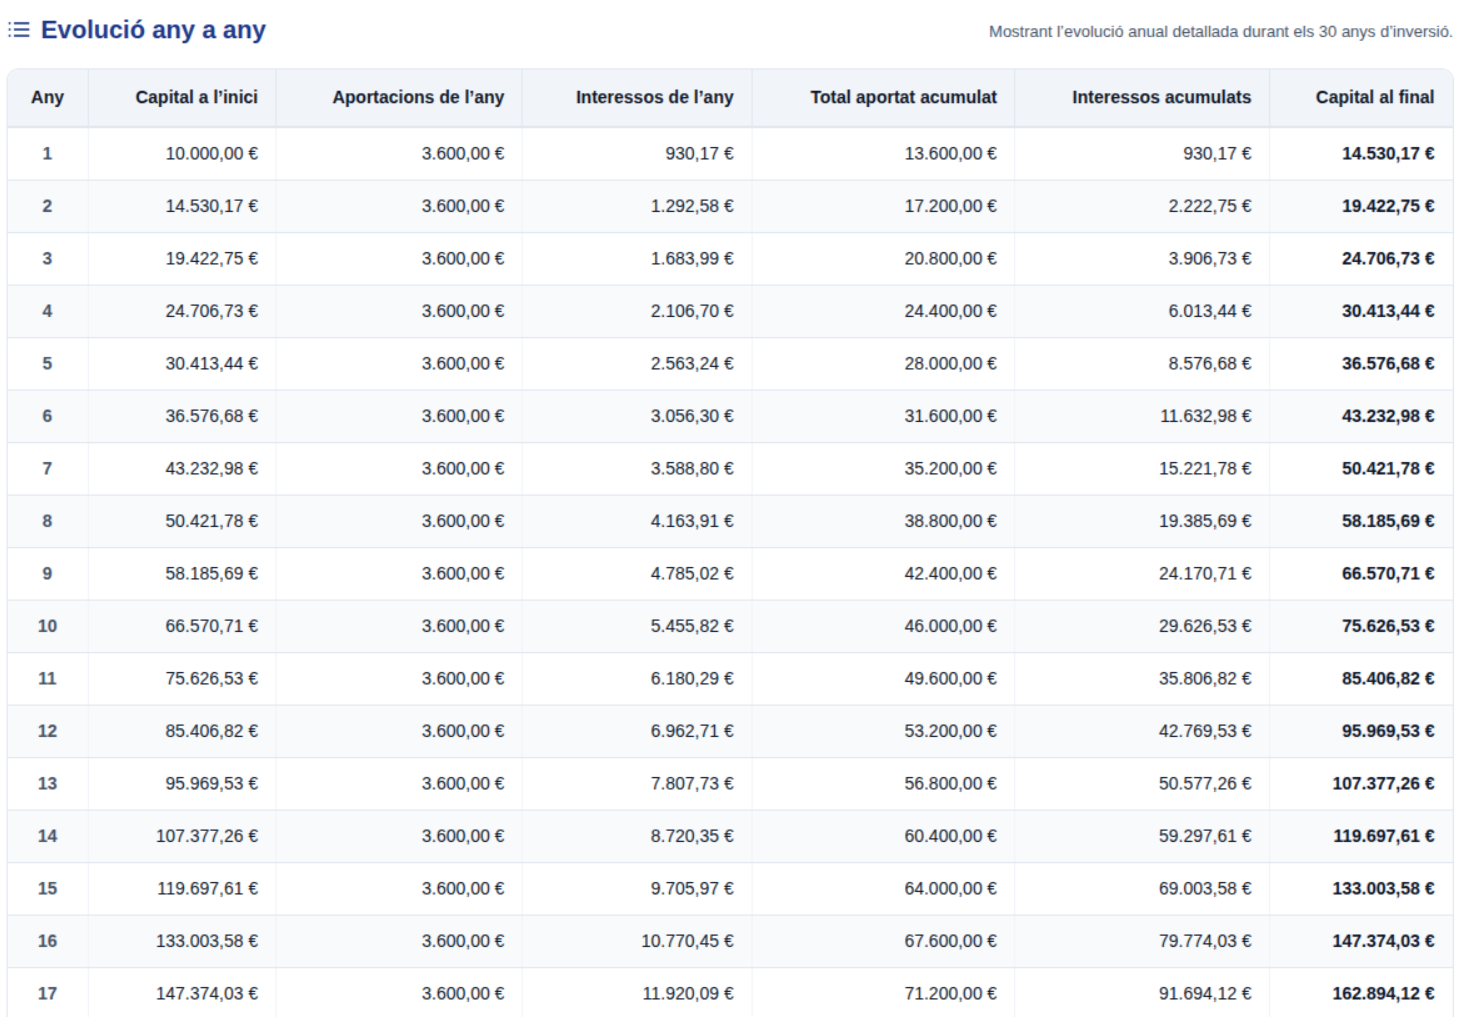
Com ja hauràs vist, es triga uns 17 anys a aconseguir els 150.000 €. Si fem el recompte del temps que hem dedicat a arribar a l’objectiu d’acumular 150.000 € i un habitatge, en total hem necessitat 28 anys.
Escenari 2: 150.000 €
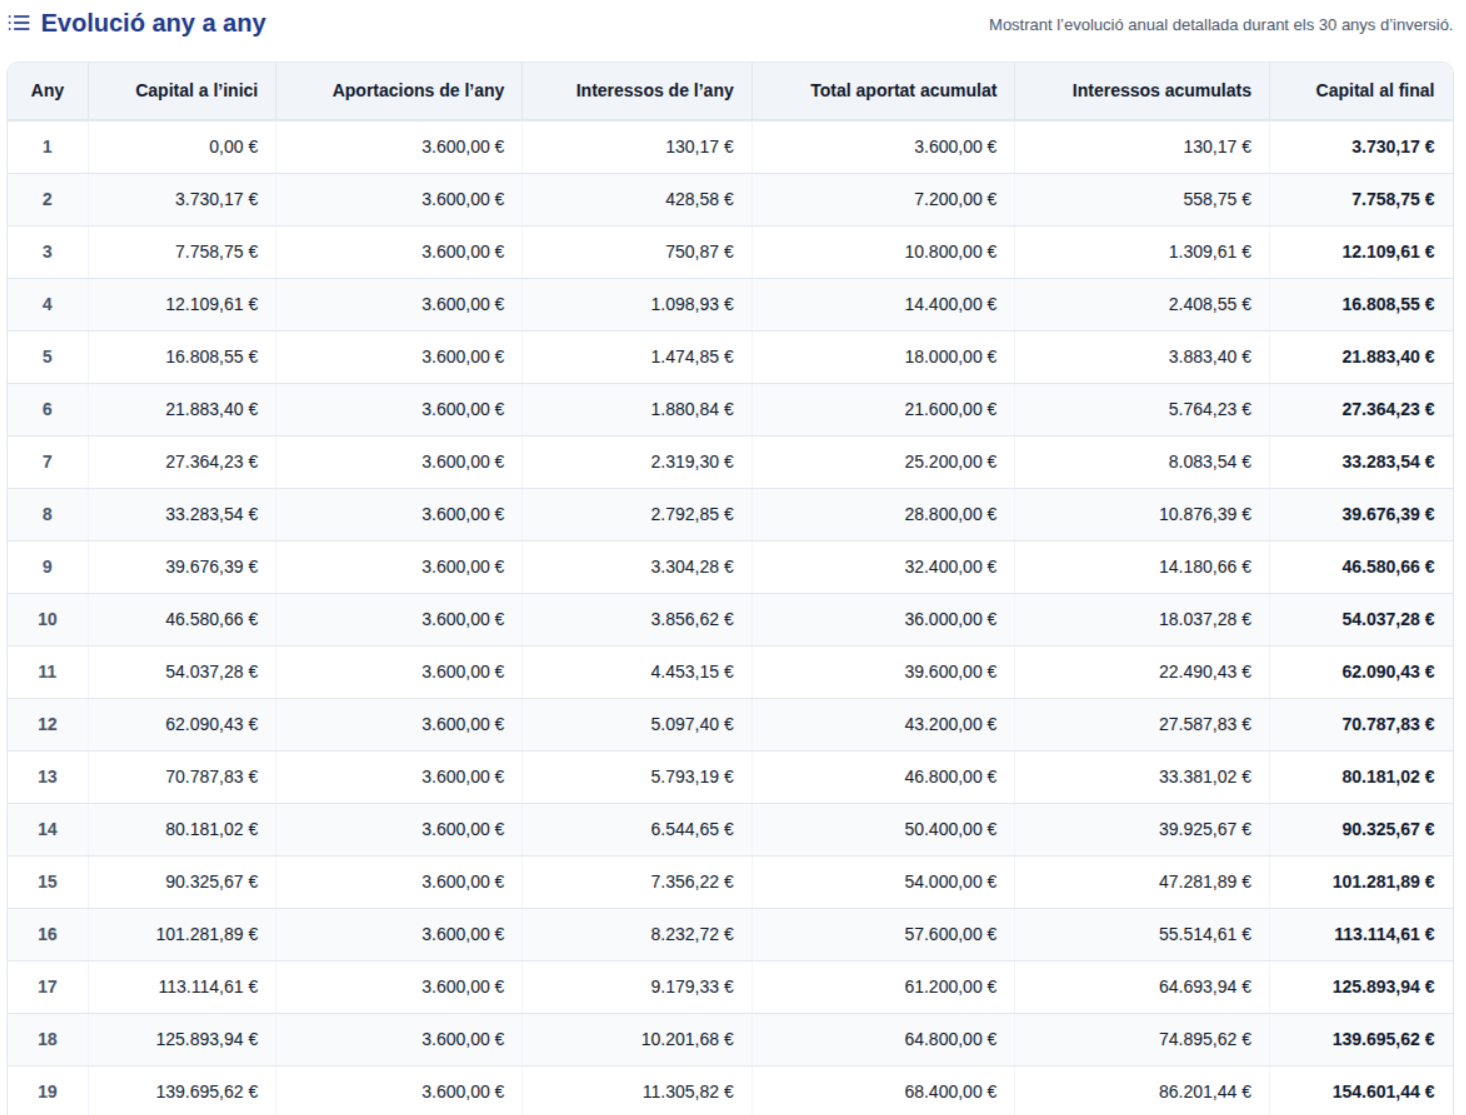
Com es pot observar en la imatge, es triguen 19 anys a aconseguir els 150.000 € des de 0 €. Tenint en compte que es retiren 50.000 € per a l’entrada d’una hipoteca, finalment queden 100.000 €.
Vegem què passa si el nostre objectiu és aconseguir els 150.000 € des d’aquest punt:
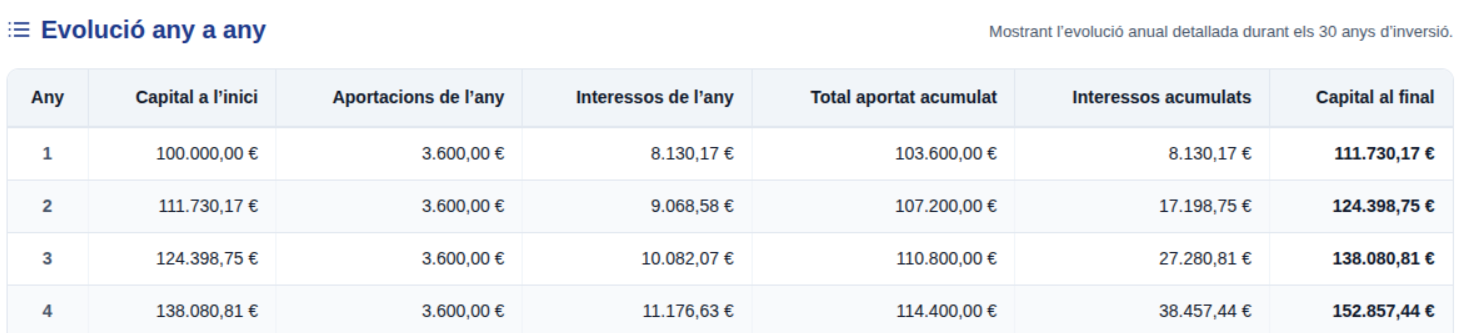
Com ja hauràs vist, es triga uns 4 anys a aconseguir els 150.000 €. Si fem el recompte del temps que hem dedicat a arribar a l’objectiu d’acumular 150.000 € i un habitatge, en total hem necessitat 23 anys.
En resum, si et decantes per l’escenari 2 intentant aconseguir primer els 150.000 €, t’estalvies 5 anys d’inversió. La diferència encara que no ho sembli és molt gran, perquè has de tenir en compte el cost d’oportunitat de no haver aprofitat aquests 5 anys amb una inversió més gran.
Vegem-ho a continuació:
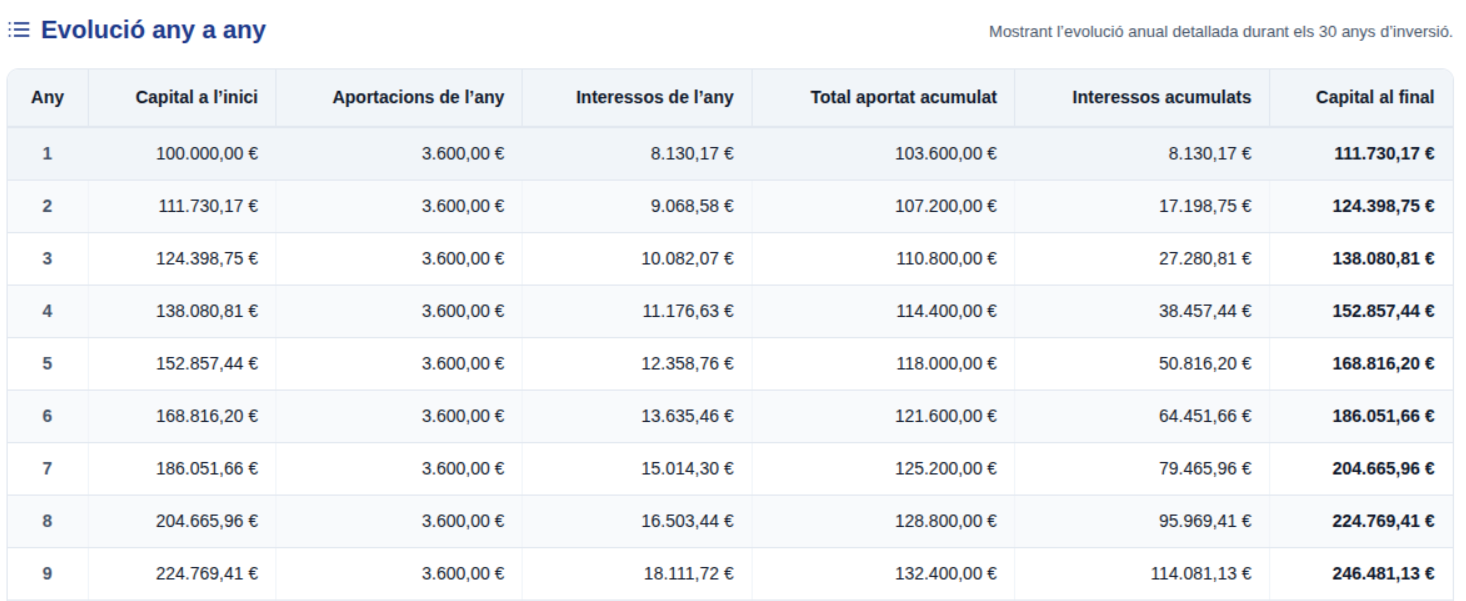
T’has adonat? En aquesta imatge hem iniciat la inversió amb 100.000 €, hem arribat als 150.000 € als 4 anys i hem continuat invertint 5 anys més fins a arribar als 28 anys d’inversió total com en l’escenari 1. Al final dels 28 anys de l’escenari 2 hem aconseguit els 246.000 € + l’habitatge.
En canvi, al final dels 28 anys de l’escenari 1 hem aconseguit 150.000 € + l’habitatge. La diferència final són 96.000 € a favor l’escenari 2. Ara entens la importància de la diferència dels 5 anys? Veus com és més important arribar als 150.000 € que descapitalitzar-se?
Què pasaria si en comptes d’invertir 300 € al mes invertís més?
Tots els calculos que he realitzat per a demostrar-te per què l’objectiu de 150.000 € és important poden canviar si canvies variants com la quantitat inicial de la inversió o la quantitat que destines mensualment a la inversió. Quanta més quantitat destinis, menys temps trigaràs a aconseguir l’objectiu. Si vols provar què pasaria en els diferents escenaris si destinessis més diners a la inversió, aquí et deixo l’enllaç a la calculadora de creixement del capital.
No perdis el temps i executa el teu pla
El pla “Excaverna” és una estratègia que et pot ajudar a pensar en el teu propi pla. Quan ja ho tinguis, no dubtis a posar-ho en pràctica. De res serveix tenir una planificació impecable si no l’executes.
Facis el que facis, tingues en compte que la inversió sempre es realitza a llarg termini, almenys 10 anys, i que com més temps passis invertint millor t’anirà. Arribats a aquest punt et preguntaràs: “Però, com gaudiré de les meves inversions després de tants anys?” Descobreix-ho en la cúspide de la piràmide de l’educació financera.