

Recordatorio
Toda la información que contiene este artículo es puramente educativa. En ningún caso las opiniones reflejadas suponen recomendaciones financieras. Utiliza siempre la información para aprender, investigar por tu cuenta y tomar tus propias decisiones.
La estrategia que aquí propongo no es bajo ningún concepto una recomendación de inversión. Simplemente es una reflexión para encontrar la solución a un problema de empobrecimiento de las masas.
Dada la situación económica actual y el expolio que sufren las clases populares por parte de las élites, que ha llegado hasta tal punto que no podemos ni cubrir fácilmente necesidades básicas como la vivienda, creo que es importante pensar en una estrategia para hacerle frente al sistema. La estrategia que propongo es el que he llamado plan «Excaverna». Es el plan que te puede ayudar a salir de la oscuridad del desconocimiento financiero y ayudarte a ver la luz a final de la cueva en la que nos pretende retener el sistema.
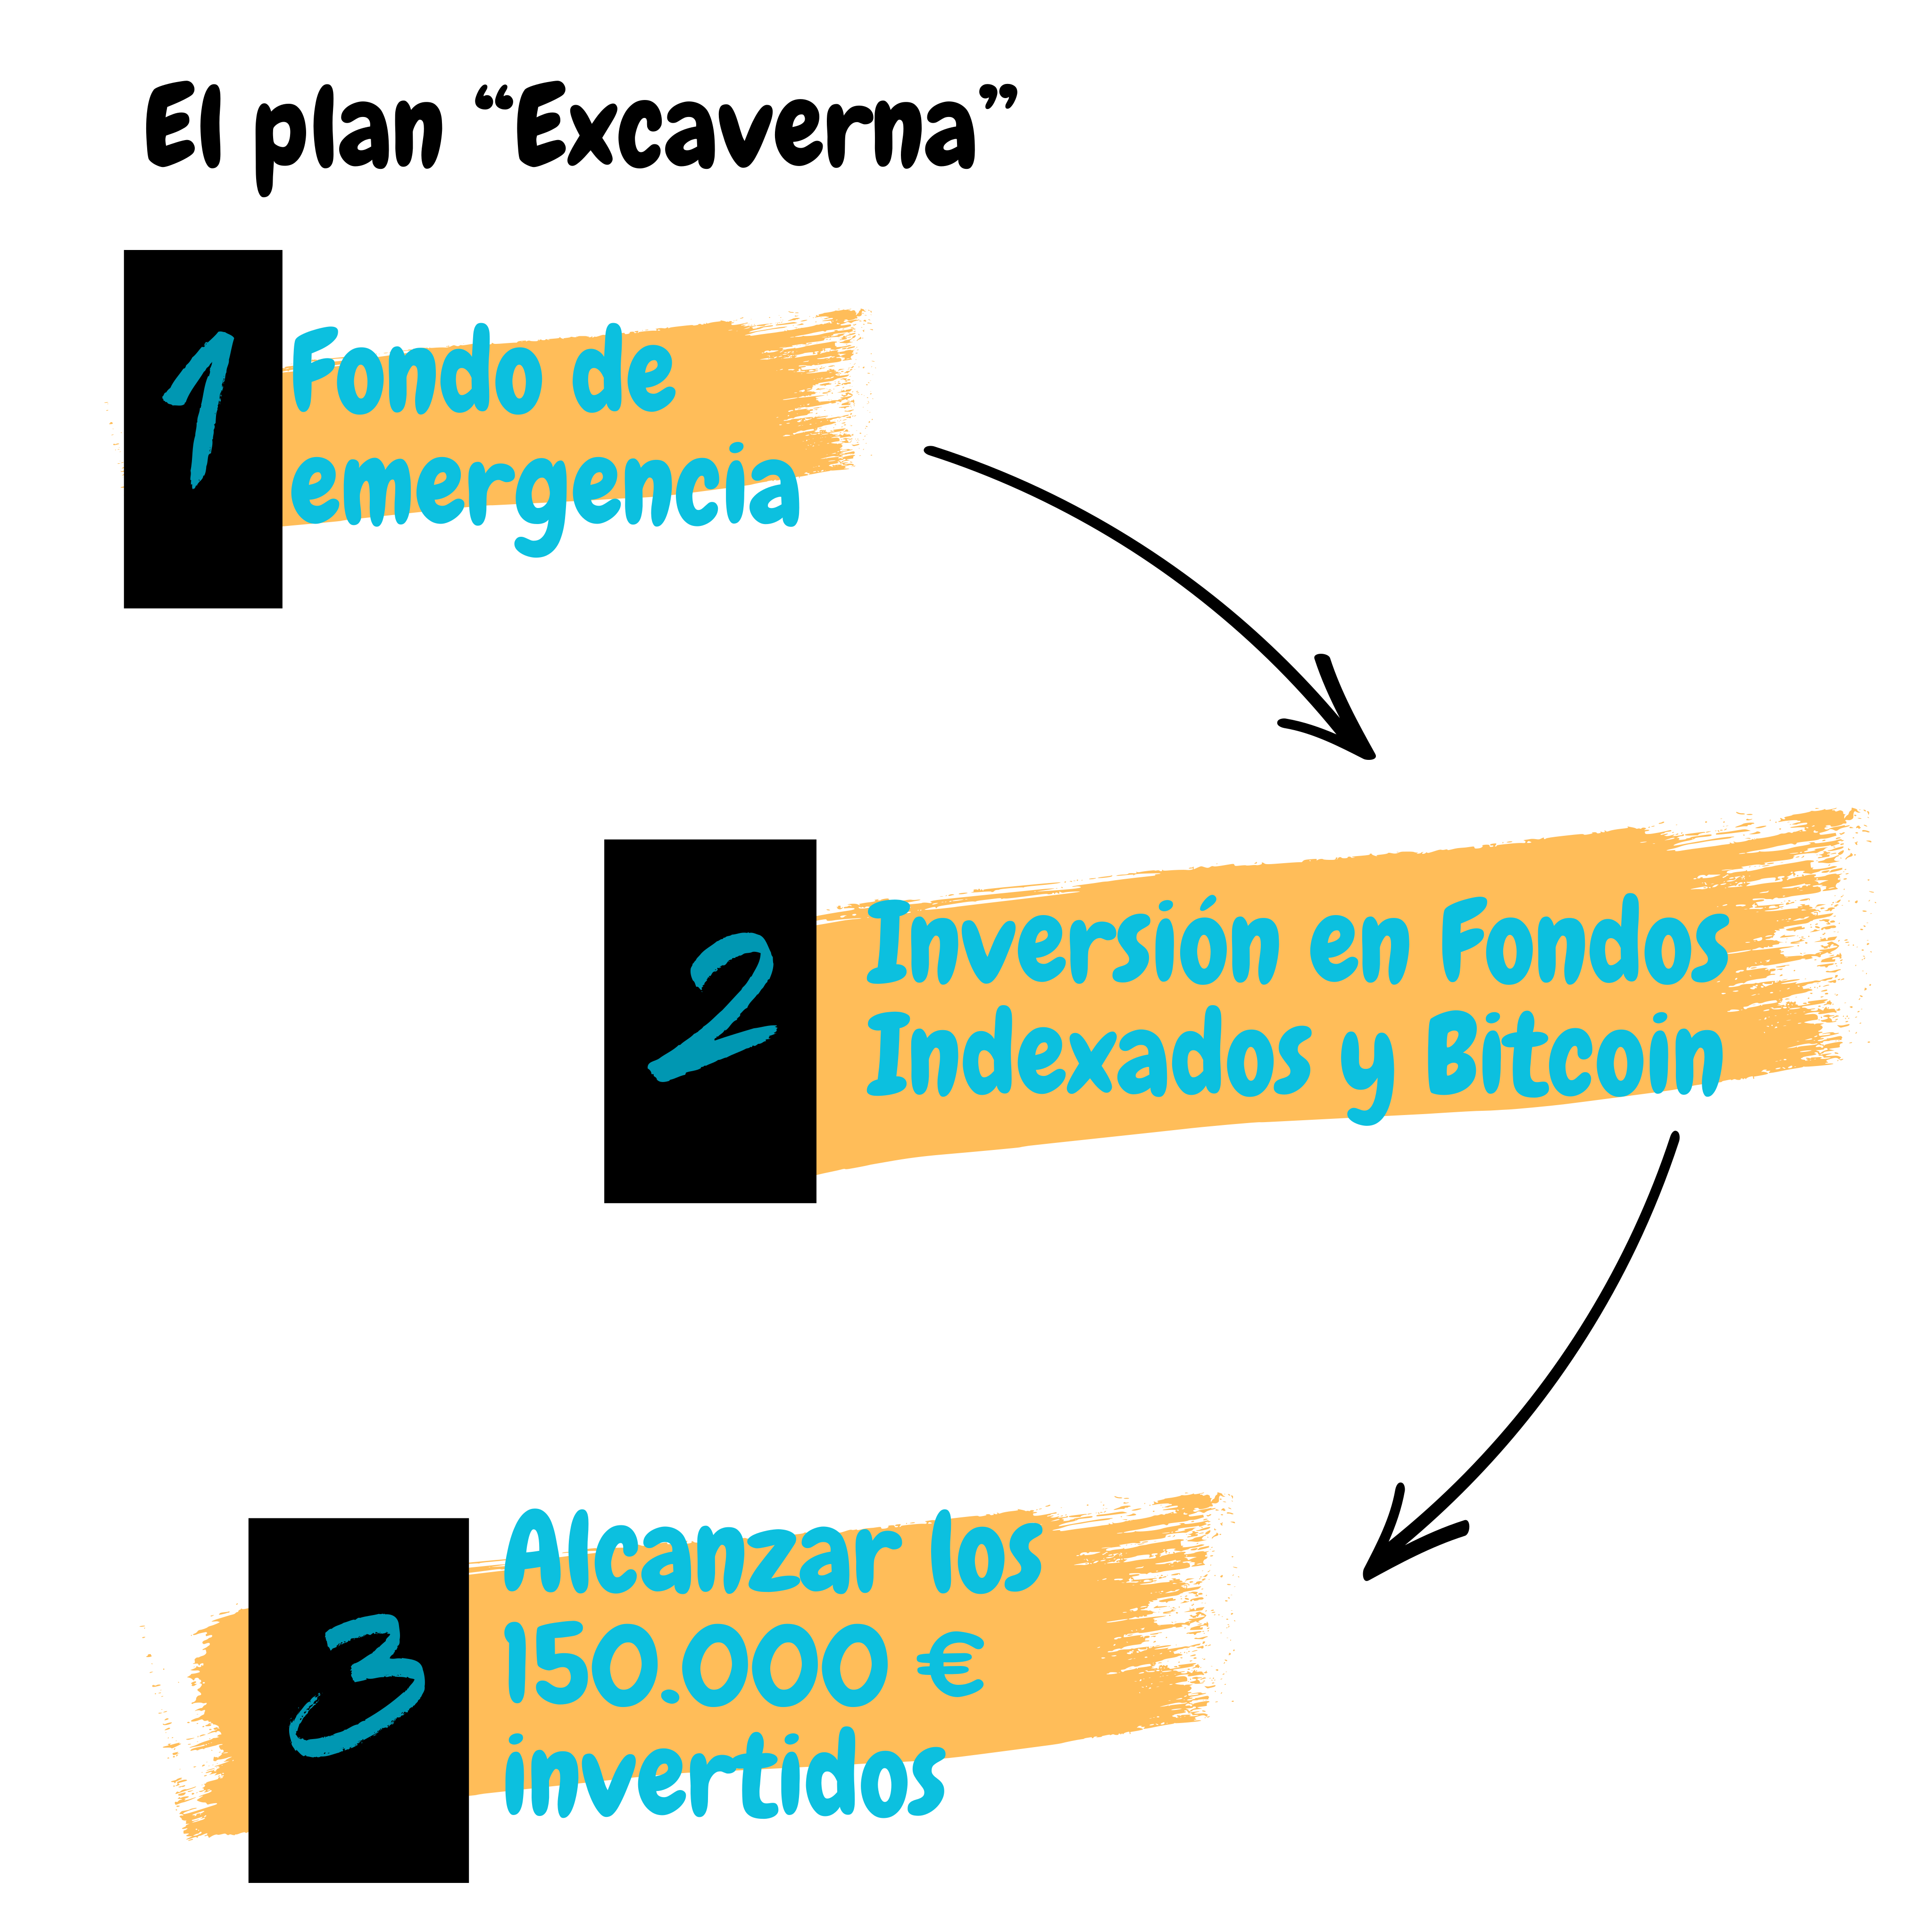
Mi reflexión es la siguiente: pienso que debemos comprar activos escasos que se puedan adquirir de forma recurrente con pequeñas cantidades y mantenerlos hasta alcanzar la libertad financiera.
Es por este motivo que propongo el plan «Excaverna». Dado que hay ciertos elementos del plan que necesitan tiempo para que pueda ejecutarse como se espera, este plan está especialmente pensado para las personas jóvenes que tienen mucho margen de tiempo para mantener la inversión, reduciendo así el riesgo y aumentando las posibilidades de éxito.
Si no dispones de tanto tiempo, también podría ser útil aplicarlo para que tengas una jubilación menos empobrecida o para que tu descendencia pueda tener una vida sin necesidades económicas. Si este fuera el caso, te conviene estudiarlo con más profundidad si cabe y ser consciente de que el hecho de disponer de menos tiempo puede conllevar más riesgo, por ejemplo si se diera una situación de crisis que hiciera caer tu patrimonio cuando más necesites rescatarlo.
¿En qué consiste el plan?
El plan está concebido para que sea lo más sencillo de seguir posible, buscando la máxima eficiencia y rendimiento de nuestro dinero y comprando activos que se revalorizan con la inflación, que sean escasos o puedan servir como un “valor refugio” en caso de situaciones económicas adversas.
El plan consiste en:
De esta manera tienes una protección importante ante cualquier imprevisto. Hay que tener en cuenta que el dato de los 6 meses es meramente una referencia, pues es muy importante que pienses bien cual es la cantidad que te va a ofrecer esa protección. Cada persona tiene situaciones personales distintas que requieren cantidades distintas para protegerse.
Esta es la clave del proceso. Destinar un porcentaje a la compra recurrente de fondos indexados y otro a Bitcoin nos permite empezar con muy poco dinero. A medida que vaya pasando el tiempo, cada vez iremos acumulando más participaciones de fondos indexados y más satoshis.
Si aún no sabes nada sobre el tema de los fondos indexados o de Bitcoin, lee los artículos sobre estos temas en la sección de inversión.
De esta manera tienes más control sobre tu patrimonio y puedes decidir con tranquilidad lo que más te convenga en cuanto a tu vivienda.
Análisis del plan «Excaverna»
Ahora que ya tenemos claro qué es el plan «Excaverna y cómo se desarroya, quiero que analicemos el porqué del plan medinate las preguntas siguientes:
Para entender la elección de estos activos, hay que tener claras unas nociones básicas sobre qué son.
Fondos indexados
Los fondos indexados son un tipo de fondo de inversión. Un fondo de inversión es como una cesta llena de dinero que ponen los diferentes participantes. Con este dinero se pueden comprar productos diferentes como por ejemplo acciones de empresas o bienes inmuebles.
La diferencia entre un fondo de inversión y un fondo indexado es que el fondo de inversión suele tener un humano responsable de la gestión de ese fondo e irá comprando o vendiendo lo que considere para obtener el máximo rendimiento. En cambio el fondo indexado no tiene a ningún humano gestionando, sino que compra por ejemplo acciones de todas las empresas de un listado de las más grandes de un país y ya está. De esta manera se pagan menos comisiones (el gestor humano cobra un sueldo enormemente abultado) y encima es más eficiente y obtiene mejores resultados históricamente al largo plazo.
Bitcoin
Es un código informático que se ha convertido en una especie de oro digital. Hay una cantidad máxima programada para que sea finita, se puede usar para realizar pagos en todo el mundo y no tiene ni intermediarios ni hay ningún organismo que pueda controlarlo o manipularlo.
A diferencia del oro físico, puedes llevarlo donde quieras con seguridad porque no ocupa espacio. Las transacciones quedan registradas permanentemente en un libro contable público. Su escasez es el mayor atractivo, ya que cuanto menos acceso hay a un producto, la demanda hace que se incremente su precio. Por estas razones se ha convertido en la criptomoneda reina.
Mis motivos para pensar que son los mejores activos para empezar
Los motivos por los que creo que estas dos opciones son las mejores a largo plazo son los siguientes:
1. No es necesario tener mucho dinero para empezar.
2. Puedes hacer aportaciones mediante transferencias periódicas que configuras la primera vez y después te olvidas, ya que has construido tu propio sistema de inversión.
3. Aunque en el corto plazo pueden ser activos financieros de riesgo elevado, ese riesgo se reduce significativamente en el largo plazo. Los dos activos han dado muy buenos resultados históricamente.
4. Tanto los fondos indexados como especialmente Bitcoin son activos escasos. No se pueden multiplicar, y en el caso de Bitcoin, su creación es más escasa con el tiempo.
5. Los dos activos reaccionan bien ante la inflación. Está demostrado que las acciones de las empresas (aquellas que pueden formar un índice) suelen subir su valor con la inflación y Bitcoin es una reserva de valor frente a la degradación monetaria.
6. No hay que pagar impuestos hasta la venta de los dos activos. Además, en España se puede traspasar dinero de un fondo a otro sin ningún coste fiscal.
7. En el caso de Bitcoin, tu puedes ser tu propio banco si lo depositas en una “cold wallet” o “billetera fría”.
8. Al ser activos digitales, puedes disponer de ellas desde cualquier lugar del mundo.
9. Los dos activos son 100% líquidos, es decir, que se pueden vender con la facilidad que se pueden comprar.
El resto de inversiones que existen me parecen más complicadas de realizar desde cero por diferentes factores como pueden ser; que se necesite mucho capital inicial para poder empezar un negocio o comprar algún activo inmobiliario, que la inversión no sea suficientemente líquida y no se pueda vender cuando lo necesites, que no te puedas llevar la inversión a cualquier lugar…
En primer lugar, quiero aclarar que acumular 150.000 € no es ni de lejos el objetivo final de la inversión para alcanzar la libertad financiera. Este es meramente un objetivo para poder plantearse la compra de una vivienda, es decir, es simplemente un primer gran paso hacia la libertad financiera. Ten en cuenta que creo que no debemos de dejar de invertir nunca, al menos hasta nuestra jubilación voluntaria.
En segundo lugar, creo que es importante alcanzar un objetivo como los 150.000 € porque así se evita descapitalizarse y es más fácil de recuperar el dinero que se ha utilizado del fondo indexado para la entrada de la hipoteca. La descapitalización supone que ese dinero que tú tienes invertido se reduce tanto que te quedas prácticamente sin inversión.
Por ejemplo, imaginemos que tuvieras que disponer de 50.000 € para la entrada de un piso.
Te propongo que veamos qué pasaría en dos escenarios diferentes, en los que tendrías una inversión inicial distinta, una de 60.000 € y otra de 150.000 €, con el objetivo para ambos de alcanzar los 150.000 € y haber comprado una vivienda.
Para hacerlo de manera realista, vamos a empezar en los dos escenarios invirtiendo desde 0 €, haciendo aportaciones mensuales de 300 € y calculando un rendimiento del 8% anual. Para facilitar la comprensión, todos los cálculos serán en bruto, es decir, sin contar los impuestos que implica la venta de las participaciones de los fondos indexados ni posibles comisiones.
Escenario 1: 60.000 €
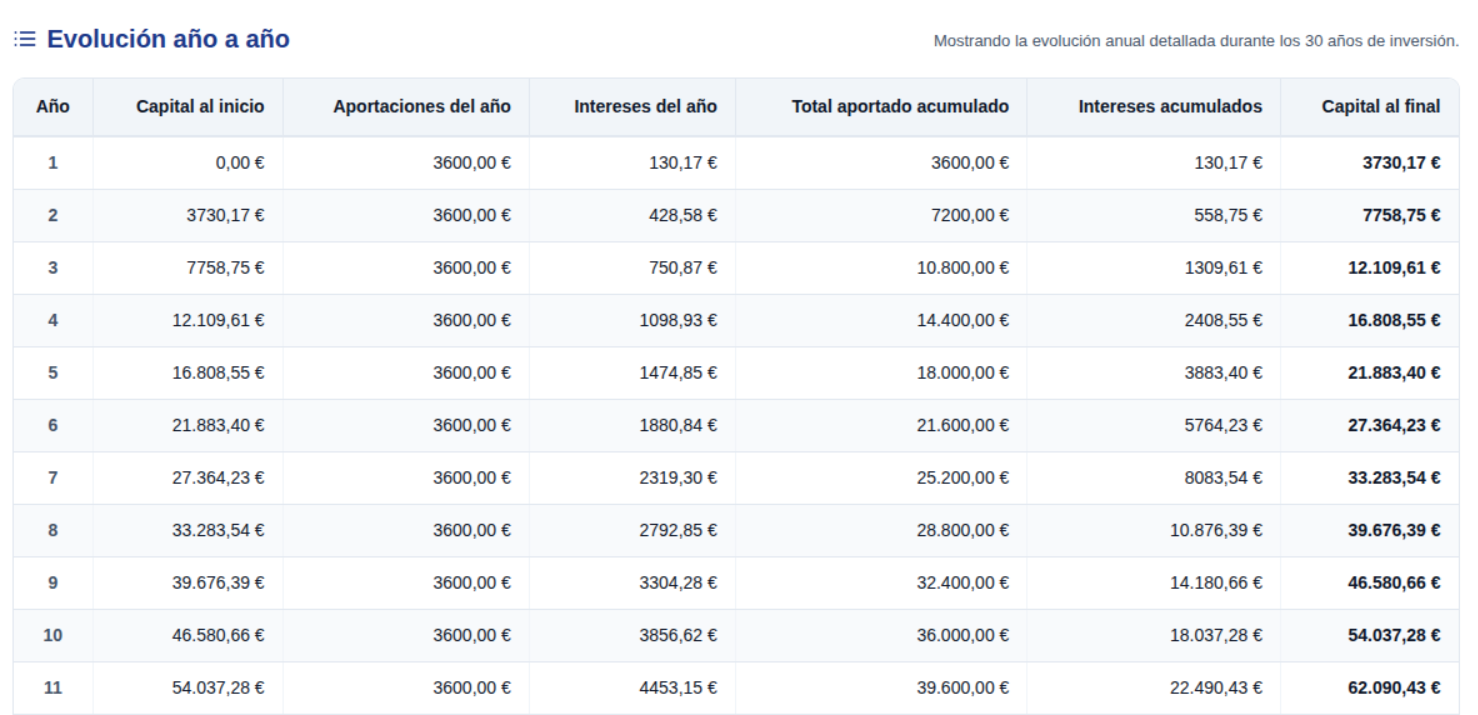
Como se puede observar en la imagen, se tardan 11 años en alcanzar los 60.000 € desde 0 €. Teniendo en cuenta que se retiran 50.000 € para la entrada de una hipoteca, finalmente quedan 10.000 €.
Veamos qué pasa si nuestro objetivo es alcanzar los 150.000 € desde este punto:
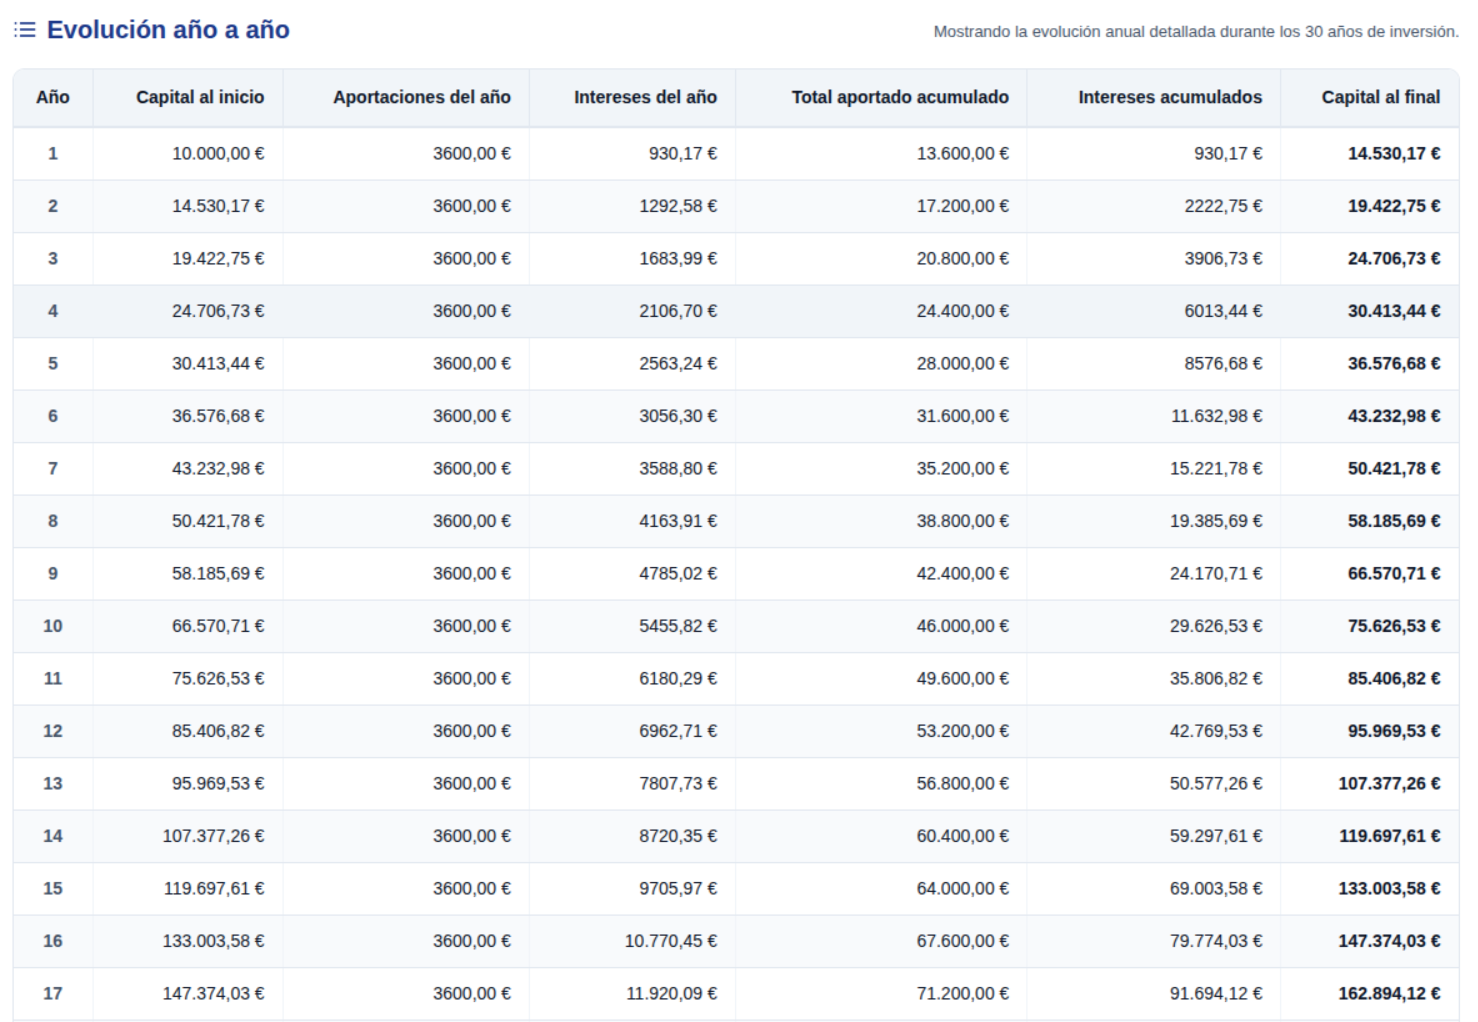
Como ya habrás visto, se tarda unos 17 años en alcanzar los 150.000 €. Si hacemos el recuento del tiempo que hemos dedicado a llegar al objetivo de acumular 150.000 € y una vivienda, en total hemos necesitado 28 años.
Escenario 2: 150.000 €
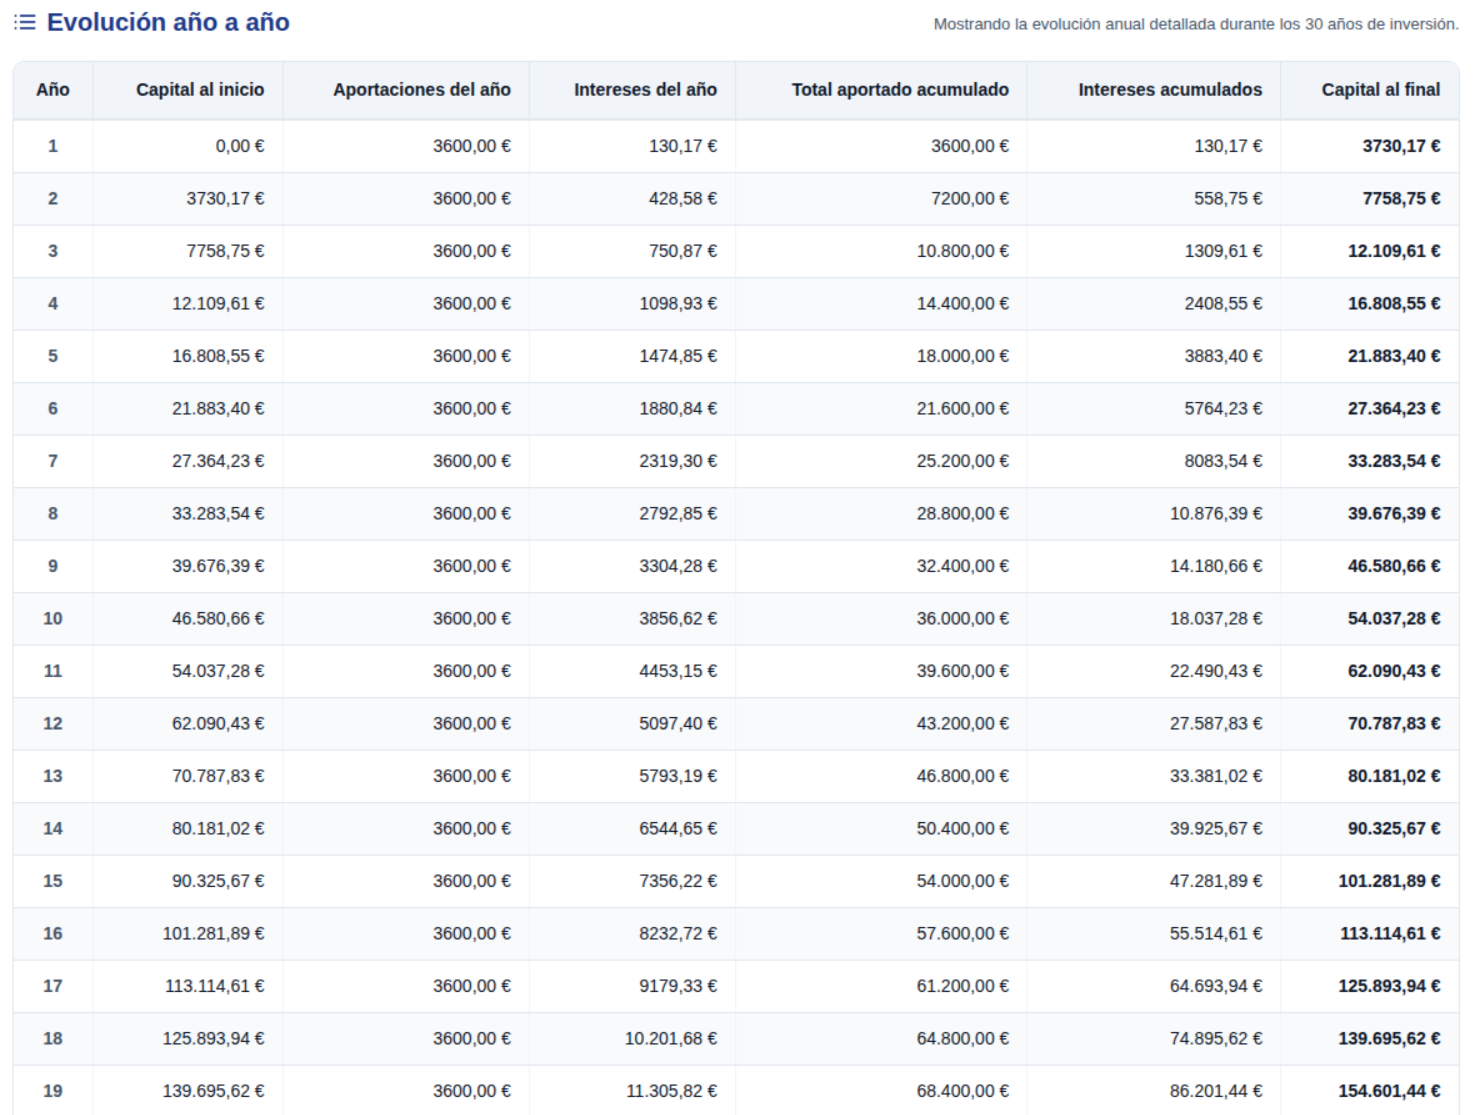
Como se puede observar en la imagen, se tardan 19 años en alcanzar los 150.000 € desde 0 €. Teniendo en cuenta que se retiran 50.000 € para la entrada de una hipoteca, finalmente quedan 100.000 €.
Veamos qué pasa si nuestro objetivo es alcanzar los 150.000 € desde este punto:
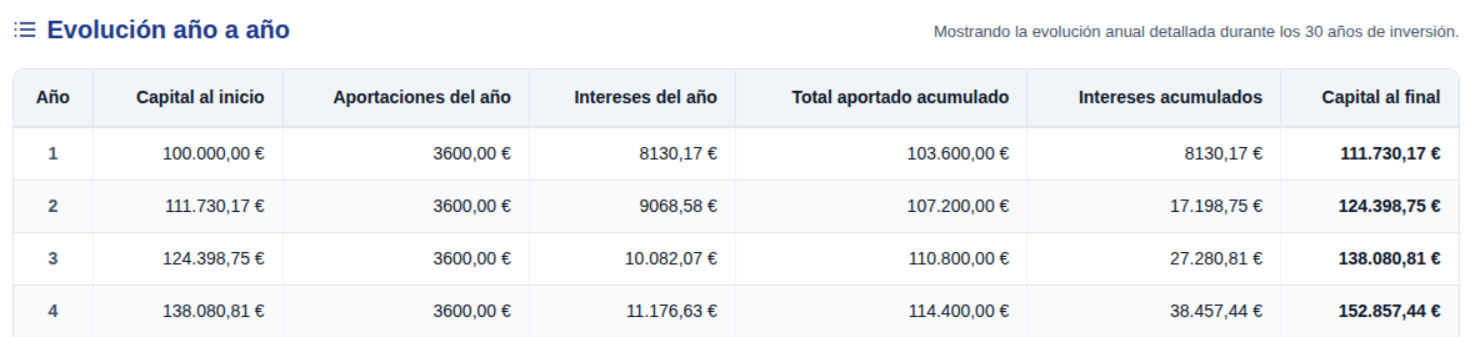
Como ya habrás visto, se tarda unos 4 años en alcanzar los 150.000 €. Si hacemos el recuento del tiempo que hemos dedicado a llegar al objetivo de acumular 150.000 € y una vivienda, en total hemos necesitado 23 años.
En resumen, si te decantas por el escenario 2 intentando alcanzar primero los 150.000 €, te ahorras 5 años de inversión. La diferencia aunque no lo parezca es muy grande, porque tienes que tener en cuenta el coste de oportunidad de no haber aprovechado esos 5 años con una inversión más grande.
Veámoslo a continuación:
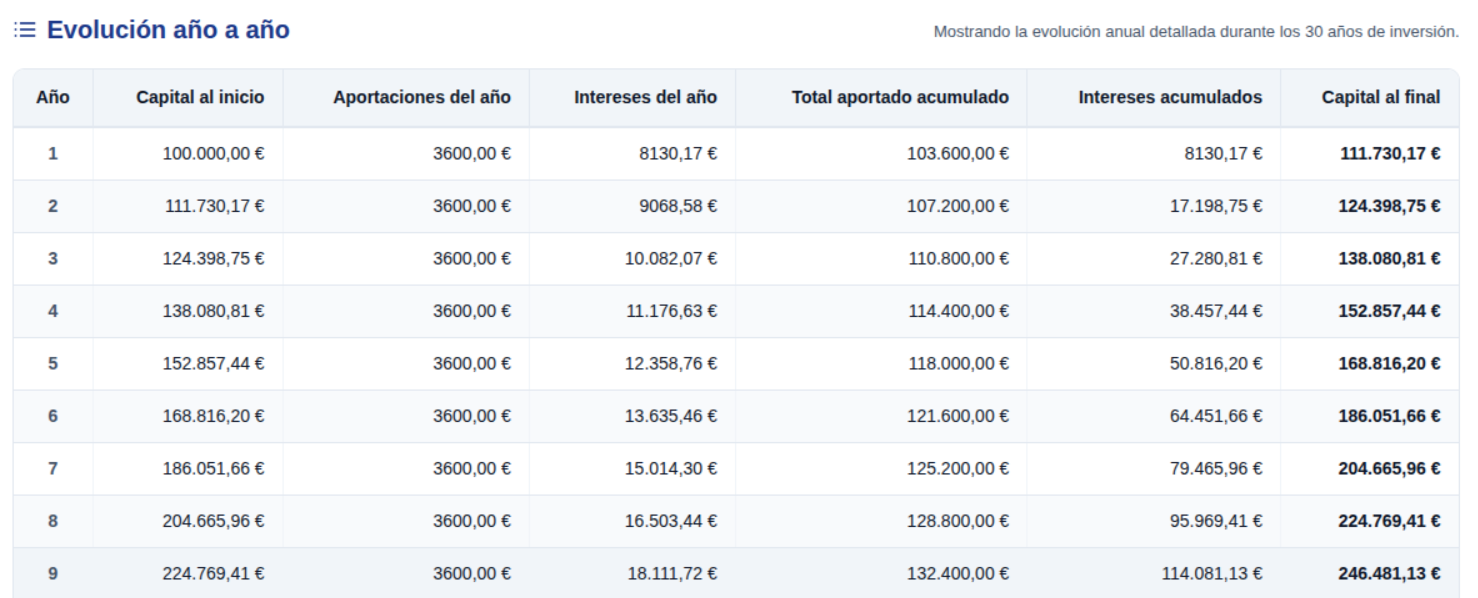
¿Te has dado cuenta? En esta imagen hemos iniciado la inversión con 100.000 €, hemos llegado a los 150.000 € a los 4 años y hemos continuado invirtiendo 5 años más hasta llegar a los 28 años de inversión total como en el escenario 1. Al final de los 28 años del escenario 2 hemos alcanzado los 246.000 € + la vivienda.
En cambio, al final de los 28 años del escenario 1 hemos alcanzado 150.000 € + la vivienda. La diferencia final son 96.000 € a favor el escenario 2. ¿Ahora entiendes la importancia de la diferencia de los 5 años? ¿Ves cómo es más importante llegar a los 150.000 € que descapitalizarse?
¿Qué pasaria si en vez de invertir 300 € al mes invirtiera más?
Todos los calculos que he realizado para demostrarte por qué el objetivo de 150.000 € es importante pueden cambiar si cambias variantes como la cantidad inicial de la inversión o la cantidad que destinas mensualmente a la inversión. Cuanta más cantidad destines, menos tiempo tardarás en alcanzar el objetivo. Si quieres probar qué pasaria en los distintos escenarios si destinaras más dinero a la inversión, aquí te dejo el enlace a la calculadora de crecimiento del capital.
No pierdas el tiempo y ejecuta tu plan
El plan “Excaverna” es una estrategia que te puede ayudar a pensar en tu propio plan. Cuando ya lo tengas, no dudes en ponerlo en práctica. De nada sirve tener una planificación impecable si no la ejecutas.
Hagas lo que hagas, ten en cuenta que la inversión siempre se realiza a largo plazo, al menos 10 años, y que cuanto más tiempo pases invirtiendo mejor te irá. Llegados a este punto te preguntarás: “Pero, ¿cómo voy a disfrutar de mis inversiones después de tantos años?” Descúbrelo en la cúspide de la pirámide de la educación financiera.